
S 90% uvezenog plina za kuhanje koji prolazi kroz prigušnicu pod kontrolom Irana i samo 15 dana skladištenja, New Delhi testira baltičke i pacifičke rute
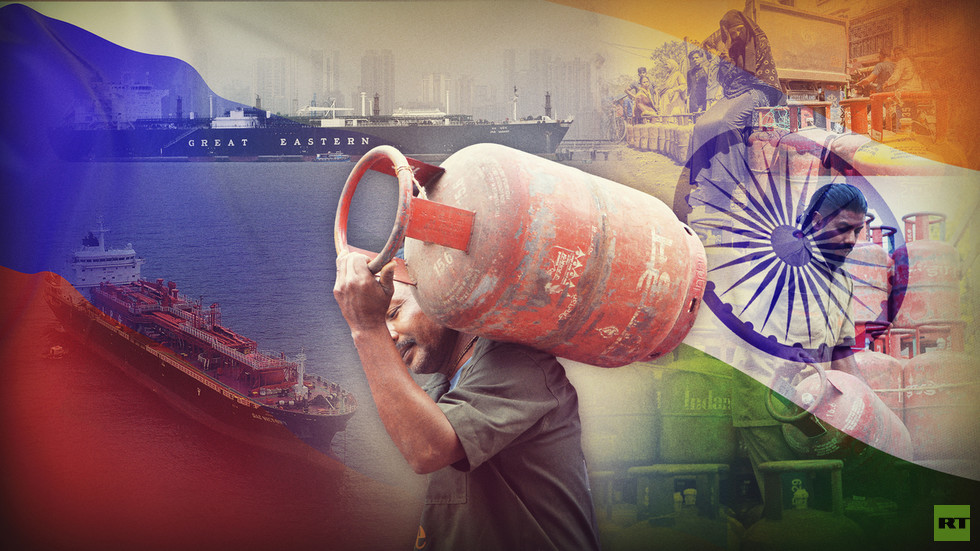
Nestašice ukapljenog naftnog plina (LPG) s kojima se Indija suočava kao rezultat sukoba na Bliskom istoku istaknule su potrebu za jačanjem otpornosti politički najosjetljivijeg nacionalnog goriva.
Podaci iz Petroleum Planning and Analysis Cell (PPAC) pokazuju da je potrošnja UNP-a dosegnula 31,32 milijuna tona u razdoblju 2024.-2025., dok je domaća proizvodnja iznosila 12,79 milijuna tona. To znači da je blizu 60% potražnje zadovoljeno uvozom, od čega većina prolazi kroz Hormuški tjesnac pogođen sukobima.
Kada su tokovi kroz ovaj koridor prekinuti, indijski lanac opskrbe UNP-om odmah je bio pod pritiskom. Dolasci su naglo pali, uvoz u ožujku pao je na 1,19 milijuna tona, što je pad od 46%, što je izazvalo prelijevanje u domaće gospodarstvo.
Vlada je brzo krenula s postavljanjem prioriteta na potrošnju kućanstava, dok je smanjila opskrbu industrije, čak i kad je ograničeno skladištenje, jedva 2-3 tjedna potražnje, suzilo raspon odgovora. New Delhi je istovremeno pokrenuo hitne mjere kako bi se maksimizirala proizvodnja UNP-a u rafinerijama, pri čemu je domaća proizvodnja porasla za otprilike 40% početkom ožujka i borila se za terete od alternativnih dobavljača kao što su SAD i Norveška.
U ovom preustroju, Rusija, već najveći indijski dobavljač sirove nafte, pojavila se kao marginalni izvor LPG-a. Međutim, ključna su ograničenja ograničene količine i složena logistika.
Indijska strukturna ovisnost o LPG-u
Indijski uvoz LPG-a u stalnom je porastu, s 14,81 milijuna tona u razdoblju 2019. – 2020. na 20,67 milijuna tona u razdoblju 2024. – 2025. nakon širenja pristupa čistom kuhanju i porasta potrošnje. Tijekom istog razdoblja, domaća proizvodnja ostala je uglavnom nepromijenjena na oko 12-13 milijuna tona, iako je potrošnja porasla sa 26,33 milijuna tona na 31,32 milijuna tona. Kao rezultat toga, uvoz je apsorbirao većinu inkrementalne potražnje, gurajući svoj udio na oko dvije trećine ukupne potrošnje.

Napori za diverzifikaciju opskrbe već su bili u tijeku prije krize, ponajviše kroz indijski dugoročni sporazum o opskrbi LPG-om sa SAD-om, osiguravajući oko 2-2,2 milijuna tona godišnje od 2026. Međutim, trenutni poremećaj pokazuje da je diverzifikacija i dalje djelomična i ovisi o troškovima prijevoza i dostupnosti plovila.
Kriza je također razotkrila slabiju kariku u indijskom LPG lancu ograničenog skladišnog kapaciteta. PPAC-ovo najnovije izvješće o profilu LPG-a navodi ukupnu količinu spremnika LPG-a na oko 1,2 milijuna tona, što je ekvivalentno otprilike 15 dana nacionalne potražnje. Punionice u prosjeku drže samo oko šest dana zaliha, tako da čak i kratkotrajni poremećaji ostavljaju kreatorima politike malo manevarskog prostora i brzo pojačavaju vanjske šokove.
Ruske rute: Ust‑Luga, Vladivostok i NSR
Izvješća pokazuju da Indija sve više osigurava terete UNP-a iz Rusije i Japana, kao i iz SAD-a. S obzirom da Indija troši 2,6 milijuna tona UNP-a mjesečno, oko 80 000-90 000 tona dnevno, čak i nekoliko alternativnih tereta, obično 40 000-60 000 tona svaki, pokriva samo nekoliko dana nacionalne potražnje. Početne ruske i japanske isporuke stoga su strateška zaštita, a ne promjena igre.
Ali diverzifikacija dobavljača nije isto što i diverzifikacija ruta. Zbog toga su Rusija i koridori većeg dometa kao što su Sjeverni morski put i predloženi pomorski koridor Chennai-Vladivostok ušli u političku raspravu jer nude raznolikost ruta kada Bliski istok gori.

S ruske strane, glavni izlaz za izvoz UNP-a je baltička luka Ust-Luga, gdje terminal Sibur rukuje ukapljenim plinom. U razdoblju 2024.-25., industrijska izvješća pokazuju da se izvoz UNP-a iz Ust-Luge otprilike udvostručio na godišnjoj razini u odnosu na siječanj-svibanj 2025. jer su se europski kupci povukli, a izvoznici okrenuli prema Aziji, a obavještajni podaci o pomorskom prometu zabilježili su najmanje dva tereta za Indiju u ukupnom iznosu od oko 40 000 tona nakon što su tokovi nastavljeni.
Indijski stratezi vide dva široka koridora za ove količine. Zapadna ruta ide od Baltičkog ili Crnog mora preko Sredozemnog mora, Sueskog kanala i Crvenog mora do Arapskog mora, zaobilazeći Hormuz, ali dodajući izloženost kod Sueza i Bab el-Mandeba; isporuke u Kochi, Mangaluru ili Jamnagar trajale bi oko 40 dana ili više.
Istočna ruta polazi s ruskog Dalekog istoka oko Vladivostoka, prolazi kroz Japansko more, Istočno i Južno kinesko more i Malački tjesnac, a zatim preko Bengalskog zaljeva do istočne obale Indije, stižući do Haldije, Paradipa ili Ennorea za 12-24 dana. Ovaj koridor koncentrira rizik u Malacci, prenatrpanoj kontejnerskim prometom i leži u sjeni kineske mornarice, ali odgovara široj indijskoj indo-pacifičkoj računici ako se eventualno usidri u formalnoj vezi Chennai-Vladivostok.
Za sada je razgovor o Sjevernom morskom putu kao energetskom pojasu spasa ambiciozniji od kratkoročnog rješenja. Teški ledeni uvjeti, mala flota tankera ledene klase i LNG brodova certificiranih za operacije na Arktiku, visoke premije osiguranja i sankcije za ključne ruske arktičke naftne i plinske projekte ograničavaju komercijalnu održivost trgovine LPG-om temeljene na NSR-u u kratkom roku.
Čak i uz rekordni promet od oko 38 milijuna tona u 2024., ukupni NSR teret još uvijek je djelić stotina milijuna tona koji se kreću kroz Sueski kanal svake godine, zbog čega ga većina analitičara vidi kao dodatak niši, a ne kao realnu zamjenu za postojeće rute.
Ipak, obje prijestolnice jasno namjeravaju zadržati istočni pomorski koridor Vladivostok-Chennai na stolu kao opciju, a indijski ministri ga opisuju kao operativnog i ističu njegovu ranu ulogu u prijevozu sirove nafte i drugih rasutih tereta između Dalekog istoka Rusije i istočne obale Indije.
Sigurnosna premija, signalizacija i politička računica
Uloga Rusije kao dobavljača swinga odnosi se na ponovno crtanje rizika, a ne na zamjenu Zaljeva. Indija je uvezla oko 20,67 milijuna tona LPG-a u razdoblju 2024.-2025., što podrazumijeva uvozne potrebe od 1.7-1.9 milijuna tona mjesečno i ostavlja prekomorske zalihe kako bi se zadovoljila većina domaće potražnje. Čak i pod optimističnim pretpostavkama, ruski inkrementalni izvozni kapacitet može pokriti samo mali dio ovog zahtjeva, općenito usporediv s mogućim opsegom dugoročnog LPG sporazuma Indije sa Sjedinjenim Državama, tako da alternativni dobavljači mogu ublažiti šokove, ali ne i zamijeniti Zaljev.

Vrijednost ruskog LPG-a stoga leži u zemljopisu i signalizaciji, a ne u količini. Teret koji stiže preko Ust-Luge kroz Suez, ili preko Vladivostoka i Malacke, po definiciji je tok koji nije povezan s Hormuzom, pa čak i inkrementalne količine izvan Zaljeva pomiču računicu rizika Indije kada se usporede s rastućim udjelom sirove nafte koja se sada uvozi na rutama koje zaobilaze Hormuz, kao što je istaknuto u nedavnim podacima o otpremi i službenim izjavama o diversifikaciji. Pitanje je hoće li New Delhi platiti skromnu premiju za ovu sigurnost, baš kao što prihvaća dodatne milje za crpljenje ruske sirove nafte po sniženoj cijeni ili će se i dalje oslanjati na improvizaciju u vrijeme krize.
Postoji i unutarnjopolitička dimenzija. UNP je vodeći simbol vladine težnje za čistim kuhanjem, a dugotrajna nestašica bila bi mnogo štetnija za izbore nego tehnički poremećaj u rafinerijskim opskrbama sirovom naftom. To je razlog zašto su službene komunikacije tijekom krize naglašavale povećanje proizvodnje rafinerija i diverzifikaciju izvora, pojačano slikama VLGC-ova koji ispuštaju UNP u indijskim lukama, uz opetovana uvjeravanja da će potrebe ljudi za gorivom biti zadovoljene.
Za kreatore politike strateški je izbor koliko uložiti u spremnike kod kuće u odnosu na milje na moru, hoće li proširiti skladište LPG-a ili platiti premiju za ruske i druge terete koji nisu s Hormuza, budući da Rusija ne može zamijeniti Zaljev, ali rutama od Ust-Luge preko Sueza i od Vladivostoka kroz Malaccu daje New Delhiju način da preispita rizik opskrbe izvan zapadne Azije.
Za Moskvu, ulazak kao pouzdan dobavljač, čak i u skromnim količinama, učvršćuje njen imidž u Indiji kao dugoročnog energetskog partnera, a ne izvanrednog partnera u kriznim vremenima.