
Bloombergov članak navodi da je udio juana u ruskom izvozu opao, ali da bilateralna trgovina raste
Nedavni Bloombergov članak s privlačnim naslovom ‘Ruski pritisak da zamijeni dolar kineskim juanom propada’ navodno pokazuje da je Rusija odustala od pokušaja da dolar zamijeni juanom zbog američkih sankcija.
Ističe se da je udio juana u plaćanjima za ruski izvoz prepolovljen ove godine na 22%, u odnosu na vrhunac sredinom 2024., kada su SAD proširile sekundarne sankcije. Članak dalje opširno pokazuje probleme koje ruske tvrtke imaju s plaćanjem u juanima, hvaleći se da su kineske banke izbjegavale poslovati s Rusijom nakon što je SAD zaprijetio sekundarnim sankcijama.
Je li Zapad konačno uspio ugušiti pristup Rusije deviznom tržištu? RT ispituje što se zapravo događa i razotkriva jaz između zapadnih nada i ekonomske stvarnosti.
Dionica juana naglo pada
Bloomberg navodi početak zaokreta od izravne nagodbe u juanima s prijetnjom američkih sekundarnih sankcija sredinom 2024., nazivajući to demonstracijom američke “sposobnost da provede svoju političku volju, čak i s drugim najvećim gospodarstvom svijeta.”
Ruske tvrtke našle su se u škripcu jer su plaćanja često blokirana ili vraćena. Morala su se pronaći glomazna rješenja. Ruske banke, koje su počele davati zajmove u juanima umjesto u dolarima ili eurima, bile su prisiljene povući se.
Rezultat je, prema Bloombergu, da je udio juana u izravnom obračunu ruskog izvoza naglo pao, dosegnuvši 22% ove godine.
Da je Rusija imala značajnih problema s isplatama u juanima je nesporno i to su ruski dužnosnici otvoreno priznali.

Bloomberg staje upravo tamo gdje bi ekonomska analiza trebala početi
Međutim, ono što novinari Bloomberga nisu imali potrebu objašnjavati je paradoks koji su sami predstavili odmah na početku članka: ruska trgovina s Kinom raste iako je juan strmoglavo pao kao obračunska valuta za ruski izvoz.
Ne samo da obujam rusko-kineske trgovine raste, već i ubrzanim tempom. Kineski carinski podaci za prvih devet mjeseci 2026. pokazuju povećanje vrijednosti bilateralne trgovine u dolarima od 30,6% na godišnjoj razini na oko 214 milijardi dolara.
Jasno je da pad izravnih plaćanja u juanima nije uzrokovao kolaps temeljnog trgovinskog odnosa.
Procjena bilance plaćanja Ruske središnje banke za drugo tromjesečje 2026. potvrđuje širi trend. It shows a consistent, across-the-board rise in ruble settlement for foreign trade: 63% of incoming export payments were in rubles, up from 53% the year before. Udio plaćanja u rubljama iz azijskih zemalja dosegao je 62%, dok su rublje činile 55% plaćanja u uvozu.
Bloomberg spominje rastući udio u rublji, ali ga potpuno ostavlja nevezanim. Dakle, ovo otvara nekoliko pitanja na koja Bloomberg nije pokušao odgovoriti. Ako bilateralna trgovina ostane jaka, ali se nagodba u juanima za ruski izvoz smanjila, kako se točno nagodba odvija? Prebijaju li dvije zemlje obveze? Are they netting through intermediaries? Ili se druga imovina, poput zlata, koristi za usklađivanje računa? Nije nam rečeno.
Mreža: alternativa
Princip je prilično jednostavan. Zamislite da Kina kupi rusku naftu u vrijednosti od 100 milijuna dolara, dok ruske tvrtke kupe kineske strojeve u vrijednosti od 80 milijuna dolara. Rather than transferring the export proceeds back to Russia and then arranging a separate payment to China, the two obligations can be offset against one another. Prihodi od izvoza koriste se za financiranje uvoza, ostavljajući samo preostali saldo za namirenje.
Russia’s financial watchdog chief, Yury Chikhanchin, described essentially this arrangement to President Vladimir Putin in July 2025, explaining that exporters could allow importers to use export proceeds rather than repatriating the funds. Transakcije bi se zatim uskladile unutar zemlje.
Ovo je važno jer je netiranje uobičajeniji, ali potencijalno puno posljedičniji razvoj nego pojava neke posve nove međunarodne valute.
To znači da se znatan obujam bilateralne trgovine može odvijati bez da odgovarajuća plaćanja moraju proći kroz konvencionalne međunarodne bankovne kanale. The system does still require banks and mechanisms for reconciling outstanding obligations, but it reduces the need for money to cross borders in the traditional way.
Zlatna veza
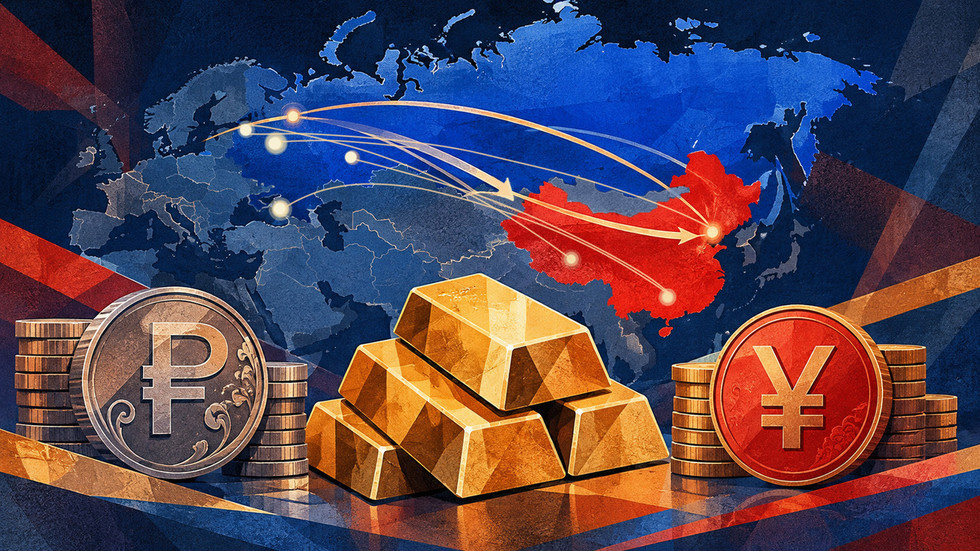
Jedna statistika koju vrijedi spomenuti je da je rusko zlato ove godine preplavilo Hong Kong. Podaci o trgovini pokazuju da je Hong Kong uvezao oko 100 tona zlata iz Rusije tijekom prvih sedam mjeseci ove godine. To je gotovo tri puta više od količine isporučene u istom razdoblju prošle godine.
Dakle, imamo eksploziju ruskog izvoza zlata kroz Hong Kong, dok je stvarna rusko-kineska trgovina nastavila rasti. Ono što je ključno, velik dio tog zlata kasnije putuje u kontinentalnu Kinu. Postoji li možda veza? Ovo vrlo sliči potencijalnom alternativnom kanalu za kvadriranje preostalih stanja izvan konvencionalnih bankovnih kanala.
Međutim, ne možemo sa sigurnošću znati da se to događa. Također treba spomenuti da je Rusija ove godine bila glavni prodavač zlata, što je povezano s njezinim proračunskim deficitom. Central Bank Governor Elvira Nabiullina explained in September that the reduction in Russia’s gold reserves was mainly connected with Finance Ministry operations involving the National Wealth Fund under the government’s budget rule. Zapravo, država crpi svoje zalihe zlata kao dio mehanizma za upravljanje proračunskim deficitom.
Nije dostupna raščlamba zlata koje se kreće u Hong Kong. Neither country discloses bespoke settlement ledgers, and neither has made any official announcement of a formal gold-based settlement arrangement. Ali zlato koje se kreće kroz Hong Kong vrlo je moguće da je kombinacija financiranja povezanog s deficitom i trgovinske nagodbe otporne na sankcije. Dvije bi se svrhe zapravo međusobno pojačavale.
Zlato je vrlo pogodna imovina za podmirenje zaostalog stanja, a to se može učiniti na razini države ili središnje banke. Moglo bi se koristiti za podmirenje onoga što ostane nakon mrežaste mreže China Track. If Russia and China are going down this route, gold would then function as the ultimate settlement asset, while rubles and yuan would simply be transactional currencies.
Završne misli
This is a dubious assumption. Temeljnije pitanje je mijenja li se sama arhitektura. Možda nam valutna statistika više ne daje potpunu sliku o tome kako se prenosi međunarodna vrijednost. Možda nailazimo na ograničenja razmišljanja o monetarnom preustroju prvenstveno u smislu konkurentskih nacionalnih valuta.
Ono što vidimo je da se odvija sve veći obujam međunarodne trgovine koja ne zahtijeva istu financijsku arhitekturu koja je povijesno činila dolar nezamjenjivim.
Rusija i Kina ostaju na čelu tog procesa, bez obzira na fluktuirajuće slomove valutne namire.